Branża badawcza w Polsce. Kto tak naprawdę rządzi i dokąd zmierza rynek?
Jeżeli pracujesz w badaniach, warto zadać sobie jedno pytanie: czy istotą Twojej pracy jest przetwarzanie — czy rozumienie? Bo AI właśnie dzieli naszą branżę na dwie części.
Ekspercki scenariusz na najbliższą przyszłość. Nie ważne, czy pracujesz w małej, lokalnej firmie, czy rezerwujesz biurko w międzynarodowej korporacji. Jeżeli pracujesz w „badaniach” i myślisz o swojej przyszłości – trendy są nieuchronne!
Na branżę działają dziś jednocześnie trzy siły. Właściciele — bo od dwóch dekad firmy badawcze wędrują z rąk zarządów i fundacji do funduszy private equity. Giełda — bo od trzech lat systematycznie zaniża ceny spółek notowanych na rynku publicznym. I AI — bo zmienia zarówno koszty realizacji badań, jak i to, co w firmie badawczej jest w ogóle warte pieniędzy. Żadna z nich osobno nie tłumaczy tego, co się dzieje globalnie. Razem tłumaczą bardzo wiele.
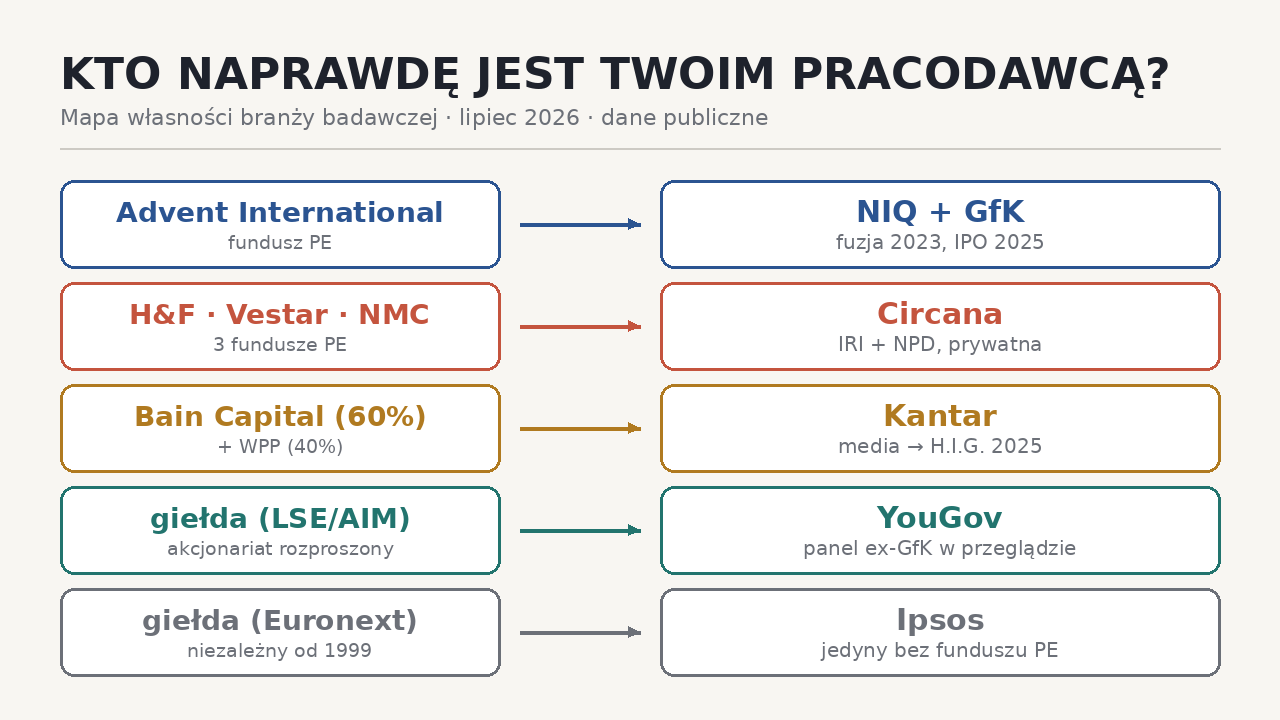
Akt pierwszy: własność. Od fundacji do funduszy Na początku wieku branża miała właścicieli stabilnych i cierpliwych: Nielsen działał w ramach holenderskiego VNU, GfK należał do norymberskiej fundacji, Kantar był w strukturach WPP, NPD w rękach rodziny. Idylla skończyła się w 2006 roku, gdy konsorcjum funduszy Private Equity (PE) wykupiło VNU za około 7,5 miliarda euro. To był przełom. Właściwa fala przyszła dekadę później.
Lata 2017–2021 to seria, którą warto przeczytać jednym tchem: KKR przejmuje GfK, Bain kupuje 60 procent Kantara, Advent wchodzi do NielsenIQ za około 2,7 miliarda dolarów, Hellman & Friedman kupuje NPD. Pięć lat i po wszystkim — większość największych graczy trafiła pod kontrolę private equity, a branża została mocno zreformowana przez kolejne transakcje. Pozostał jeden Ipsos. Fundusze zrobiły to, po co przyszły: zaczęły łączyć i dzielić. Z fuzji IRI i NPD powstaje Circana (2022). Fuzja NIQ z GfK (2023) przechodzi tylko dzięki warunkowi Komisji Europejskiej — panel konsumencki GfK trafia do YouGov za 315 milionów euro, transakcja domyka się w styczniu 2024. Nielsen media znika z giełdy za 16 miliardów dolarów (2022). Kantar sprzedaje Kantar Media funduszowi H.I.G. Capital (2025).
Akt drugi: giełda. Trzy spółki, jedna puenta Wszystkie dane w tym tekście pochodzą ze źródeł publicznych — raportów giełdowych, rejestrów i komunikatów spółek. Na globalnej giełdzie warto popatrzeć na trzy istotne podmioty, które najlepiej pokazują kondycję publicznej części branży. Każdy opowiada inną historię, ale puenta jest jedna.
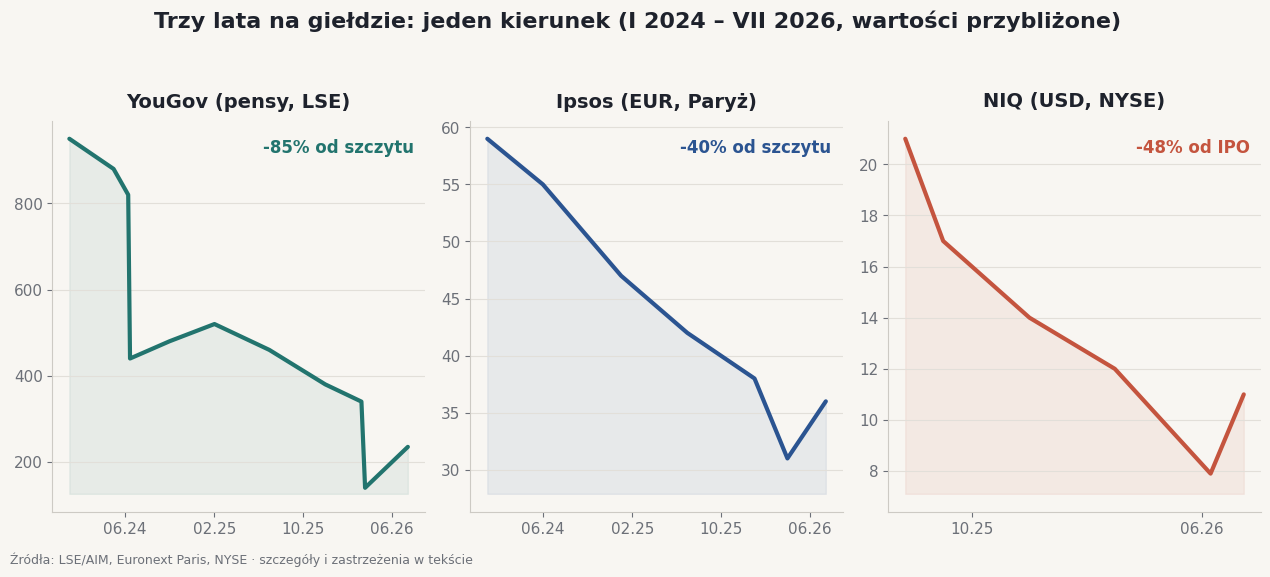
YouGov jeszcze pod koniec 2021 roku rynek wyceniał jak spółkę technologiczną — szczyt w okolicach 1600 pensów. Potem przyszły dwa ciosy. Profit warning z czerwca 2024 ściął kurs z około 820 do około 440 pensów w jeden dzień. A w marcu 2026 spółka ogłosiła przegląd strategiczny dywizji Shopper — panelu konsumenckiego ex-GfK, za który dwa lata wcześniej zapłaciła +300 milionów euro. Dołek wypadł na 135 pensach, dziś kurs kręci się w okolicach 240–250, czyli jakieś 85 procent poniżej szczytu, a kapitalizacja spadła do około 300 milionów funtów. Dla porządku: sam panel Shopper kosztował w przeliczeniu około 270 milionów funtów. To pokazuje skalę przeceny — kapitalizacja spółki zbliżyła się do poziomu samej transakcji zakupu konsumenckich paneli ex-GfK.
Ipsos na tym tle wygląda stabilnie — ale właśnie: na tym tle. W styczniu 2024 akcje wyceniano na 59 euro, dziś po 36. Czyli minus 40 procent od szczytu, choć rok do roku „tylko” minus 14. Wskaźnik cena/zysk w okolicach 8,5 sugeruje, że rynek bardziej wycenia stabilność niż dynamiczny wzrost. Pierwszy kwartał 2026 przyniósł spadek przychodów o 2,4 procent rok do roku. Spółka odpowiada skupem akcji za 100 milionów euro i strategią „Horizons” pod nowym prezesem — Jean-Laurent Poitou, który szefuje od sierpnia 2025.
NIQ ma historię najkrótszą i, moim zdaniem, najbardziej pouczającą. Debiut na giełdzie w Nowym Jorku (NYSE) w lipcu 2025 po 21 dolarów. Dołek 7,93 dolara na przełomie maja i czerwca 2026, dziś okolice 10,50 — czyli połowa ceny z debiutu. Najciekawszy jest jednak jeden szczegół. Wyniki pierwszego kwartału 2026 były stosunkowo dobre – mimo, że sezonowo Q1 jest tradycyjnie słabszym okresem: 1,07 miliarda dolarów przychodu, wzrost o 11 procent rok do roku, zysk skorygowany wyraźnie powyżej oczekiwań (księgowo wciąż strata). Mimo to w pierwszej reakcji kurs zanurkował o ponad 9 procent by potem odbić w trakcie kolejnych sesji. Taka reakcja sugeruje, że inwestorzy nie oceniają wyłącznie bieżącego biznesu. W grę wchodzi struktura zadłużenia odziedziczona po latach pod funduszem i prawdopodobnie szerszy sceptycyzm w epoce AI.
Akt trzeci: AI, czyli co zostanie z dotychczasowej branży? O sztucznej inteligencji w badaniach mówi się głównie tonem alarmu połączonego z innowacyjnym hypem: syntetyczni respondenci, automatyczna analiza, raporty pisane przez modele. To oczywiście ważne, ale moim zdaniem nie o to toczy się główna gra. Główna gra toczy się o to, co AI robi z wartością poszczególnych części firmy badawczej?
W AI radykalnie tanieje wszystko, co jest przetwarzaniem: pisanie kwestionariuszy, kodowanie odpowiedzi, analizę, raportowanie, składanie prezentacji. Jeżeli czyjaś usługa opiera się na ludzkiej pracy analitycznej, jej marża będzie pod presją — choćby ta praca była znakomita. Jednocześnie AI winduje wartość tego, czego wygenerować się nie da: rzeczywistych danych o zachowaniach. Paragonów z kas, transakcji z paneli gospodarstw domowych, sprzedaży POS liczonej sklep po sklepie, ruchu w Internecie. Model językowy napisze elegancki raport o rynku pralek — ale nie wie, ile pralek sprzedało się w zeszłym tygodniu w Polsce. Tę wiedzę trzeba fizycznie zebrać. I to jest aktywo, które w erze AI drożeje, a nie tanieje.
Spółki zresztą same to mówią, wystarczy słuchać. NIQ całą narrację dla inwestorów buduje wokół jednej platformy AI spinającej dane ze stu rynków #askArthur-Generative AI for Consumer Intelligence. Ipsos wpisał AI do strategii Horizons. O AI mówią wszyscy. Dane, na których AI daje realną przewagę, ma tylko część z nich. Moim zdaniem niska wycena spółek badawczych to po części właśnie wycena ryzyka, że AI przejmie usługową część biznesu, zanim obecni gracze zdążą zmonetyzować część danową.
Nowy gracz w Europie Dopiero na tym tle widać, czym naprawdę może być potencjalne wejście Circany do Europy.
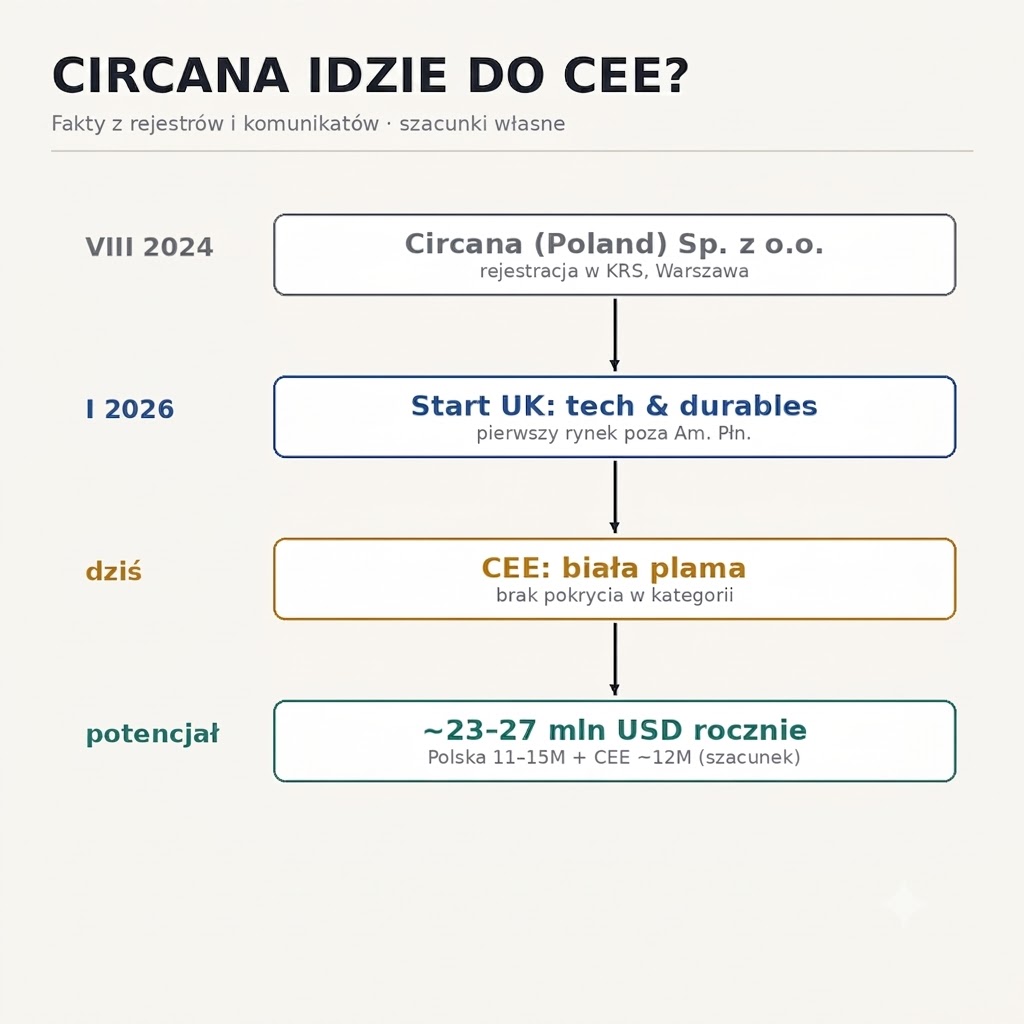
W styczniu 2026 firma ogłosiła start pomiaru POS w kategoriach Consumer&Ttech w Wielkiej Brytanii — pierwszy rynek poza Ameryką Północną, deklarowane pokrycie 75–80 procent plus zapowiedź kolejnych krajów. Uderzenie idzie prosto w segment, w którym w Europie przez dekady rządziła GfK, obecnie NIQ.
Zwykła ekspansja? Trzy rzeczy mówią, że nie. Circana ma kapitał bez kwartalnego zegara — wspomniane 1,2 miliarda i właścicieli z długim horyzontem, podczas gdy jej główny konkurent, jako spółka giełdowa jest w centrum zainteresowania tysięcy analityków. Timing też trudno pominąć: wejście wypada dokładnie na środek integracji NIQ z GfK. Jak każda integracja tej skali oznacza łączenie systemów, rotację ludzi i presję kosztową. No i trzecia rzecz, którą najłatwiej przegapić: Circana (Poland) Sp. z o.o. została wpisana do warszawskiego KRS już w sierpniu 2024 — numer 0001122471, siedemnaście miesięcy przed ogłoszeniem startu w Wielkiej Brytanii. Kolejność w ekspansjach bywa zwykle taka: najpierw podmioty prawne, potem produkt, na końcu rekrutacja. Skoro polska spółka powstała przed brytyjską premierą, Europa Środkowa raczej nie stoi na końcu kolejki.
Cztery scenariusze na lata 2026–2029 Zanim pójdziemy dalej, obowiązkowe zastrzeżenie: to scenariusze jakościowe zbudowane na danych publicznych, nie prognozy finansowe. Prawdopodobieństwa to moja subiektywna ocena. Rekomendacją inwestycyjną nie są.
Scenariusz pierwszy, według mnie najbardziej prawdopodobny: konsolidacja danych behawioralnych. YouGov sprzedaje dywizję Shopper w perspektywie 12–24 miesięcy — przegląd strategiczny trwa od marca 2026. Technologicznie najlepiej pasuje Circana: kupiłaby panel kilkunastu europejskich rynków, który już dziś funkcjonuje na jej platformie. W logice AI to ruch oczywisty — rzadkie dane trafiają do właściciela z technologią i cierpliwym kapitałem.. Nie można jednak wykluczyć, że te panele trafią do innej firmy co uczyni rynek badań jeszcze bardziej dynamicznym.
Scenariusz drugi, prawdopodobieństwo średnie: konkurencja na dwóch frontach. Circana wchodzi w latach 2027–28 równolegle do Europy Zachodniej i CEE, a NIQ — pod presją kursu — może ciąć koszty na mniejszych rynkach, czyli akurat tam, gdzie pojawia się rywal. AI obniża przy tym koszt obsługi nowego rynku (automatyczna klasyfikacja produktów, kontrola jakości danych, raportowanie), więc próg wejścia jest niższy niż dekadę temu. Dla klientów z Tech&Durable byłaby to pierwsza od lat realna alternatywa cenowa. Dla ludzi z branży — nowy pracodawca rekrutujący lokalne zespoły.
Scenariusz trzeci, prawdopodobieństwo niskie do średniego: NIQ schodzi z giełdy. Kurs pozostaje niski mimo przyzwoitych wyników, a Advent — wciąż największy akcjonariusz — zaczyna rozważać sprzedaż segmentów albo take-private przy obecnej wycenie. Precedens jest świeży: Nielsen media zniknął z giełdy w 2022, przejęty przez Elliott i Brookfield. Jeśli rozjazd wycen publicznych i prywatnych się utrzyma, powtórka w latach 2028–29 jest realna.
I scenariusz czwarty — który nie wyklucza żadnego z poprzednich, bo dzieje się pod nimi wszystkimi: branża pęka na dwie części, a każda z nich rządzi się inną ekonomią.
Pierwsza część to dane — zapisy rzeczywistych transakcji z kas sklepowych, panele gospodarstw domowych, twarde liczby o tym, co ludzie faktycznie kupili, jak korzystają z interentu i mediów itd. Tego nie da się wygenerować — a jednocześnie to paliwo, bez którego modele AI są ślepe. Dlatego ta część rynku trafia w ręce coraz mniejszej liczby graczy i robi się coraz droższa.
Druga część to usługi — badania na zamówienie, trackingi, analizy, raporty. Tu dzieje się coś odwrotnego: AI dramatycznie obniża koszt wytworzenia takiej pracy, więc to, co kiedyś wymagało trzech tygodni i zespołu analityków, dziś powstaje w przysłowiową godzinę. A co przestaje być rzadkie, przestaje być drogie. W tej części wygra nie ten, kto ma najlepszych analityków, tylko ten, kto pierwszy zmieni model biznesowy: ze „sprzedajemy godziny ludzi" na „sprzedajemy dostęp do danych plus AI, która je tłumaczy".
Jak taka firma wygląda w praktyce? Nie sprzedaje raportu, tylko siada z klientem przy jego własnych danych — sprzedażowych, transakcyjnych, z CRM — i dokłada do nich to, czego klient sam nie ma: warsztat metodologiczny, AI, która robi całą robotę przetworzeniową w godziny zamiast tygodni, i seniora, który przy stole zarządu potrafi powiedzieć, co z tych liczb wynika i czego z nich wyciągać nie wolno.
Jest jeszcze jeden aktyw, który w dyskusji o AI dziwnie łatwo znika: rozmowa z żywym człowiekiem. Syntetyczny respondent powie tylko to, co model już skądś wie — a sens wywiadu polega na usłyszeniu tego, czego nie wie jeszcze nikt. Dlatego badania jakościowe leżą po tej samej stronie linii co paragony z kas: to dane, które trzeba fizycznie zebrać. AI ich nie zastępuje, tylko usprawnia — moderator wspierany przez AI, analiza setek godzin nagrań w jeden wieczór, kontrola jakości bez armii ludzi itd.
Rozliczenie biznesowe z klientem idzie za dostęp i za decyzje, nie za roboczogodziny. To model osiągalny także dla graczy bez własnych paneli i kas fiskalnych — ale tylko dla tych, którzy zaczną przebudowę, zanim wymusi ją cennik konkurencji.
Co z tego wynika, jeśli pracujesz w badaniach? Na koniec zejdźmy z poziomu funduszy na poziom ludzi, bo to dla nich piszę.
Zmiany właścicielskie to nie tylko ryzyko — to także szanse. Każde wejście nowego gracza oznacza rekrutację, a każda integracja sprawia, że doświadczeni ludzie ze znajomością lokalnego rynku stają się cenniejsi dla obu stron. W regionie CEE, gdzie pokrycie pomiarowe jest najsłabsze, a jedyny nowy gracz z kapitałem ma już zarejestrowaną spółkę w Warszawie, takie okno może się otworzyć w perspektywie 12–18 miesięcy od brytyjskiego startu. Warto też uczciwie odpowiedzieć sobie na pytanie, po której stronie linii AI leży własna praca. Jeśli jej istotą jest przetwarzanie — pisanie, kodowanie, raportowanie — to jest warstwa, której koszty AI konsekwentnie obniża. Jeśli istotą jest rozumienie danych, których nie da się wygenerować, kontakt z klientem i przekładanie liczb na decyzje — to warstwa, która drożeje. Dobra wiadomość: przejście między nimi to kwestia kompetencji, nie metryki.
I spostrzeżenie ostatnie: warto śledzić nie tylko rankingi i cenniki dostawców, ale i rejestry spółek. Cała sekwencja ostatnich dwudziestu lat — fundusze kupują branżę, łączą ją i dzielą, giełda wystawia rachunek, kapitał prywatny zbiera przecenione aktywa — była do wyczytania z dokumentów publicznych na długo, zanim trafiła do prezentacji zarządów. Sam wpis jednej spółki z o.o. przy Grzybowskiej z sierpnia 2024 dobrze pokazuje kierunek, w jakim może rozwijać się ten rynek, i czasem bywa bardziej informacyjny niż wiele branżowych paneli dyskusyjnych.
Tyle faktów. Wnioski, jak zwykle, należą do Was.
AI zmienia badania. Bądź po właściwej stronie tej zmiany.
Zostaw e-mail i dołącz do ekspertów AI w obszarze wiedzy o konsumencie.